

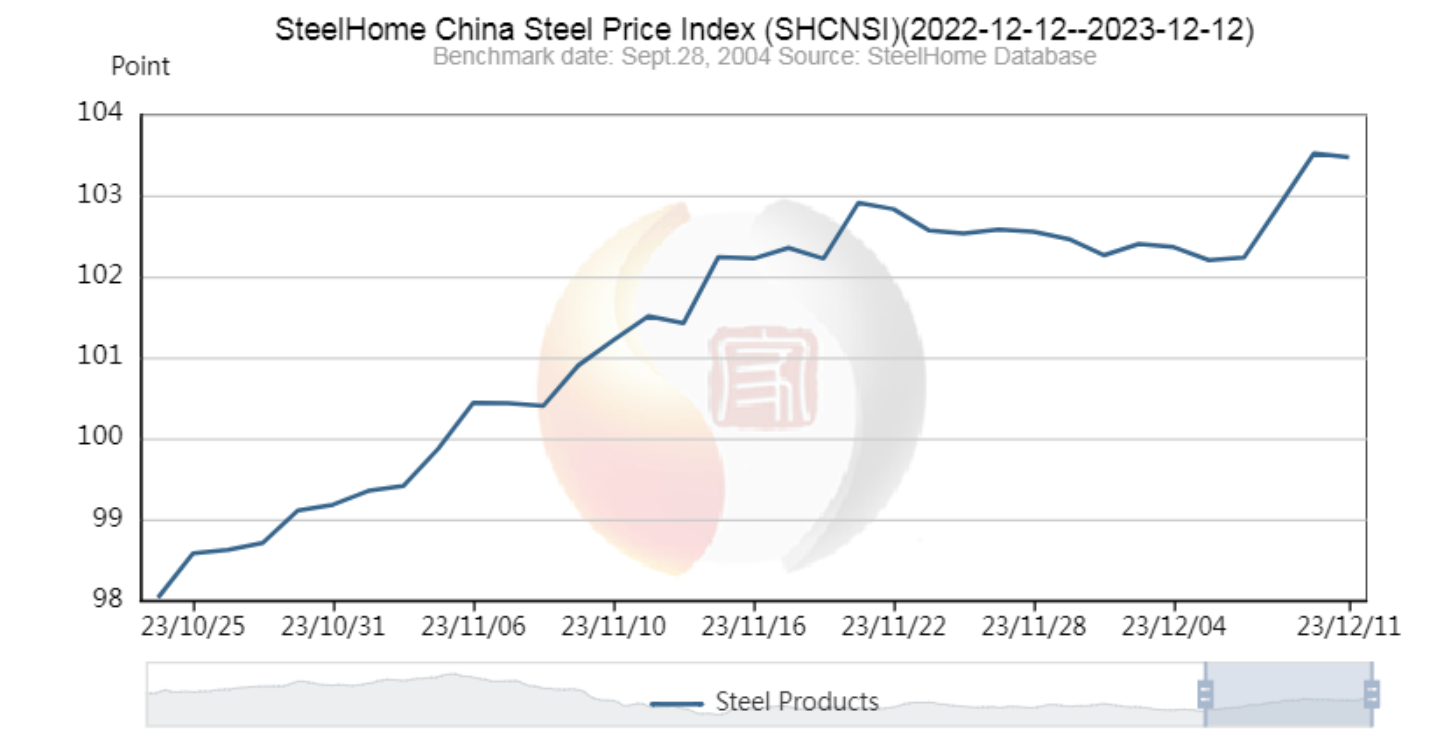
 Kabilang sa kasalukuyang mga kondisyon ng merkado ng bakal ang mabagal ngunit matatag na pagbangon. Inaasahang tataas muli ang pandaigdigang demand sa bakal sa darating na taon, bagama't ang mataas na interest rate at iba pang internasyonal na impluwensya—pati na rin ang welga ng mga manggagawa sa sasakyan ng Estados Unidos sa Detroit, Mich.—ay patuloy na nagiging salik sa mga pagbabago-bago ng demand at presyo na nakakaapekto sa kinabukasan ng industriya ng bakal.
Ang industriya ng bakal ay isang kailangang-kailangan na panukat sa pandaigdigang ekonomiya. Ang kamakailang resesyon ng US, mataas na antas ng implasyon, at mga isyu sa supply chain, kapwa sa loob at labas ng bansa, ay mga pangunahing salik sa nangyayari sa merkado ng bakal, bagama't tila hindi ito handang hadlangan ang unti-unting pagpapabuti na naranasan ng karamihan sa mga bansa sa demand at paglago ng bakal hanggang 2023.
Kasunod ng 2.3% na pagbangon noong 2023, tinataya ng World Steel Association (worldsteel) ang 1.7% na paglago sa pandaigdigang demand sa bakal sa 2024, ayon sa pinakabagong ulat ng Short Range Outlook (SRO). Bagama't inaasahan ang pagbagal sa Tsina, ang nangungunang industriya ng bakal sa mundo, inaasahan naman ng karamihan sa mundo na tataas ang demand sa bakal. Bukod pa rito, tinataya ng International Stainless Steel Forum (worldstainless) na ang pandaigdigang pagkonsumo ng hindi kinakalawang na bakal ay lalago ng 3.6% sa 2024.
Sa US, kung saan ang pagbangon ng ekonomiya pagkatapos ng pandemya ay nagtapos na, ang aktibidad sa pagmamanupaktura ay bumagal, ngunit ang paglago ay dapat magpatuloy sa mga sektor tulad ng pampublikong imprastraktura at produksyon ng enerhiya. Matapos bumagsak ng 2.6% noong 2022, ang paggamit ng bakal sa US ay bumalik ng 1.3% noong 2023 at inaasahang lalago muli ng 2.5% hanggang 2024.
Gayunpaman, isang hindi inaasahang baryabol na maaaring makaapekto nang malaki sa industriya ng bakal sa natitirang bahagi ng taong ito at hanggang sa 2024 ay ang patuloy na alitan sa paggawa sa pagitan ng unyon ng United Auto Workers (UAW) at ng "Big Three" na mga tagagawa ng sasakyan—ang Ford, General Motors, at Stellantis.
Habang tumatagal ang welga, mas kakaunti ang mga sasakyang nalilikha, na lumilikha ng mas kaunting demand para sa bakal. Ang bakal ay bumubuo ng mahigit kalahati ng nilalaman para sa isang karaniwang sasakyan, ayon sa American Iron and Steel Institute, at halos 15% ng mga lokal na kargamento ng bakal sa US ay napupunta sa industriya ng automotive. Ang pagbaba ng demand para sa hot-dipped at flat-rolled steel at ang pagbawas sa scrap ng bakal sa paggawa ng sasakyan ay maaaring magdulot ng malaking pagbabago sa presyo sa merkado.
Dahil sa malaking dami ng scrap steel na karaniwang nagmumula sa paggawa ng sasakyan, ang pagbaba ng produksyon at demand para sa bakal dahil sa welga ay maaaring magdulot ng matinding pagtaas sa presyo ng scrap steel. Samantala, libu-libong tonelada ng hindi nagamit na mga produkto na natitira sa merkado ang humantong sa pagbaba ng presyo ng bakal. Ayon sa isang kamakailang ulat mula sa EUROMETAL, ang presyo ng hot-rolled at hot-dipped steel ay nagsimulang humina sa mga linggo bago ang welga ng UAW at umabot sa kanilang pinakamababang punto simula noong unang bahagi ng Enero 2023.
Binanggit ng SRO ng Worldsteel na ang benta ng kotse at magaan na sasakyan sa US ay nakabawi ng 8% noong 2023 at inaasahang tataas pa ng 7% sa 2024. Gayunpaman, hindi pa malinaw kung gaano kalubha ang maaaring epekto ng welga sa mga benta, produksyon, at samakatuwid, sa demand sa bakal.
Oras ng pag-post: Disyembre 12, 2023
