

Bagama't hindi nagbabago ang kasalukuyang sitwasyon sa merkado ng bakal, may mga nakatagong oportunidad. Dahil sa mahinang inaasahan na muling babalik ang produksyon ng mga gilingan ng bakal, madaling tumaas at mahirap bumagsak ang merkado ng bakal. Bukod pa rito, habang papalapit ang Bagong Taon, may kasabihan sa bilog ng merkado ng bakal na "bawat pagdiriwang ay sisikat" mula pa noong sinaunang panahon. Dahil sa mataas na presyo ng reserba sa taglamig, pagtaas ng reserba, at mabilis na takbo, sa kawalan ng mga pangunahing balita, inaasahang tataas nang tuluy-tuloy ang presyo ng bakal sa susunod na linggo at unti-unting tataas.
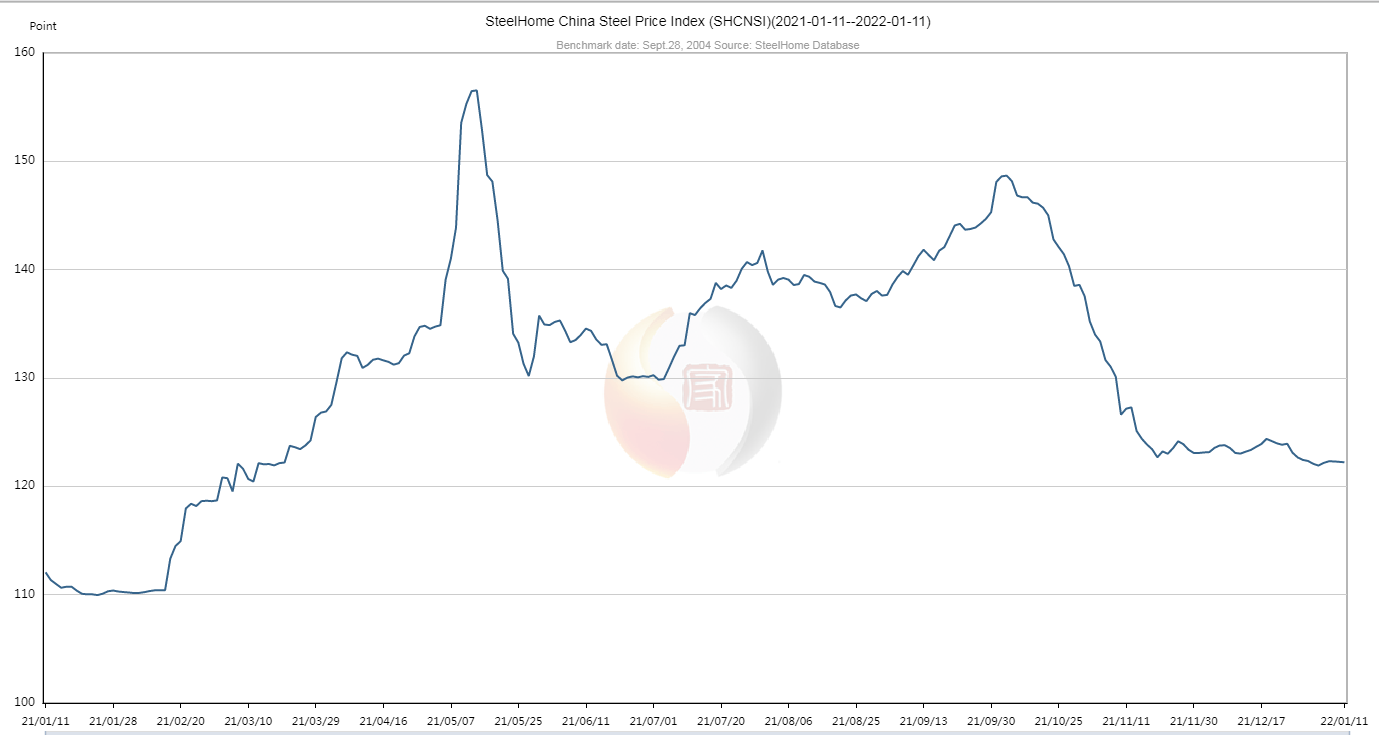
1. pamilihan ng hilaw na materyales
Iron Ore: Pataas
Dahil sa kamakailang pagtaas ng presyo ng coke at mahigpit na mga paghihigpit sa produksyon at sintering sa Tangshan, mas kitang-kita ang pagganap ng lump ore at mataas ang mga presyo. Sa kasalukuyan, aktibong inihahanda ng mga kumpanya ng bakal ang mga bodega sa taglamig at pinapabuti ang ratio ng mga grado ng pugon. Kapos ang ilang uri ng mapagkukunan. Inaasahang magbabago nang malakas ang merkado ng iron ore sa susunod na linggo.
Coke: Pataas
Humihigpit ang suplay ng coke, tumaas ang mga pagbili sa mga gilingan ng bakal, at mahigpit ang suplay at demand; malakas ang suporta sa halaga ng coking coal, at tinanggap na ng malalaking gilingan ng bakal sa Hebei ang pagtaas ng presyo. Kamakailan lamang, maaaring ipatupad ang ikalawang yugto ng pagtaas ng coke. Inaasahang magiging matatag at malakas ang merkado ng coke sa susunod na linggo.
Scrap: Pataas
Sa kasalukuyan, dahil sa pangangailangan para sa muling pagdadagdag at pag-iimbak sa taglamig, ang ilang mga gilingan ng bakal ay nagtaas ng mga hakbang, ngunit ang mga gilingan ng bakal na de-kuryenteng hurno ay magkakasunod na sususpinde ng produksyon at magbabakasyon, at ang pangangailangan para sa scrap steel ay mahina, at mayroong malaking presyon sa scrap steel na patuloy na tataas. Inaasahan na ang merkado ng scrap steel ay magiging matatag at malakas sa susunod na linggo.
Baboy na Bakal: Malakas
Kamakailan lamang, tumaas ang presyo ng mga scrap steel, ore, at coke, at tumaas nang malaki ang halaga ng pig iron. Bukod pa rito, hindi mataas ang pressure sa imbentaryo ng mga iron mill, at tumaas din ang presyo ng pig iron. Sa kasalukuyan, pangkalahatan ang demand sa downstream, at inaasahang mananatiling matatag ang merkado ng pig iron sa susunod na linggo.
2. Mayroong ilang mga salik
1. Sa 2022, ang laki ng pamumuhunan sa mga fixed asset sa transportasyon ay patuloy na lalawak, na magpapalakas sa demand para sa bakal pagkatapos ng pagdiriwang.
Bagama't hindi pa inilalabas ang datos ng pambansang pamumuhunan sa fixed asset sa transportasyon noong 2022, ipinapakita ng iba't ibang mapagkukunan ng impormasyon na ngayong taon, ang pamumuhunan sa fixed asset sa transportasyon ng ating bansa ay magtatampok ng "katamtamang pag-unlad" at makakamit ang "epektibo at matatag na pamumuhunan". Sa National Transportation Work Conference noong 2022, ang "epektibo at matatag na pamumuhunan" ay nakalista bilang isa sa "anim na epektibo" na mga kinakailangan para sa buong taon.
2. Ipinakilala na ang mga patakaran sa pag-iimbak sa taglamig ng iba't ibang gilingan ng bakal. Karaniwang mataas ang mga presyo ng pag-iimbak sa taglamig, at mas mababa ang mga diskwento, at ang kabuuang dami ng pag-iimbak sa taglamig ay tumaas taon-taon.
Nakumpleto na ng ilang mga gilingan ng bakal sa Shanxi ang unang plano sa pag-iimbak sa taglamig, at ang presyo ng pangalawang imbakan sa taglamig ay itinaas ng 50-100 yuan/tonelada. Ang mga gilingan ng bakal na hindi nagpatibay ng patakaran sa pag-iimbak sa taglamig ay pawang nakakulong sa patakaran sa presyo at walang ibang mga patakaran sa pagkiling. Sa kasalukuyan, ang kabuuang dami ng mga order sa pag-iimbak sa taglamig na natanggap ng mga gilingan ng bakal sa statistical sample ay umabot sa 1.41 milyong tonelada, isang pagtaas ng 55% kumpara sa parehong panahon noong nakaraang taon. Bukod pa rito, hindi matukoy ng Shougang Changzhi ang patakaran sa pag-iimbak sa taglamig, ang Shanxi Jianlong ay namumuo pa rin, at ang posibilidad ng self-storage nito ay napakataas. Hanggang ngayon, ang tinatayang dami ng imbakan sa taglamig ng bakal na pangkonstruksyon sa Henan ay 1.04 milyong tonelada, ang kabuuang halaga ay mas mataas kaysa noong nakaraang taon. Mula sa istatistikal na datos, kumpara sa parehong tatak sa parehong panahon noong nakaraang taon, ang imbakan sa taglamig ngayong taon ay tumaas ng 20%. Ang mga kasalukuyang gilingan ng bakal ay puno ng mga order at hindi na tumatanggap ng mga panlabas na order, at ang ilang gilingan ng bakal ay maaari pa ring tumanggap ng mga order, at ang kabuuang reserbang pangtaglamig ay maaaring patuloy na tumaas.
3. Ang demolisyon ng ilang proyekto sa real estate sa Haihua Island, Hainan ay nagsiwalat na ang pamumuhunan sa pagpapaunlad ng real estate ay mas istandardisado at makatuwiran.
Sa kasalukuyan, ang suplay ng real estate sa mga lungsod na nasa unang antas sa buong bansa ay lumampas sa demand, at ang mga lungsod na nasa ikatlo at ikaapat na antas ay nagpapakita ng pagtaas. Sa pangkalahatan, ang real estate ay nasa isang makatwiran at mahinang sitwasyon. Gayunpaman, ang merkado ng pabahay sa mga lungsod na nasa ikatlo at ikaapat na antas ay nakakita ng matatag na paglago dahil sa suporta ng demand. Ayon sa mga istatistika mula sa China Index Research Institute, ang pinagsama-samang pagtaas ng presyo ng mga bagong bahay sa Xuzhou ay aabot sa 9.6% sa 2021, na mangunguna sa nangungunang 100 lungsod sa bansa, na susundan ng Xi'an, kung saan ang mga presyo ng bahay ay tataas ng 9.33%.
Noong Enero 7, maagang inilathala ng Beijing ang mga detalye ng unang batch ng sentralisadong suplay ng lupa noong 2022, na naging unang lungsod sa bansa na naglunsad ng mga bagong proyekto. Inayos ng reporter at natuklasan na kalahati ng 18 parsela ng lupa ang nakapagtayo na ng lugar ng pagbebenta ng mga umiiral na bahay, ang pinakamataas na rate ng premium ay hindi hihigit sa 15%, at ang average na rate ng premium ng itaas na limitasyon ng presyo ng lupa ay nakatakda sa 7.8%.
Oras ng pag-post: Enero 11, 2022
